Mit dem Gesetz zur Stabilisierung der Beitragssätze in der gesetzlichen Krankenversicherung (GKV-Beitragssatzstabilisierungsgesetz – BStabG) vom 24. Juli 2026 (BGBl. 2026 I Nr. 228) wurde § 17b Krankenhausfinanzierungsgesetz (KHG) um Absatz 2a ergänzt. Die am 30. Juli 2026 in Kraft getretene Regelung sieht die gesonderte Kalkulation von Bewertungsrelationen für kurze stationäre Behandlungsfälle vor. Die sogenannten Kurzzeitfallpauschalen sind erstmals für das Jahr 2028 zu kalkulieren und im Entgeltkatalog (Fallpauschalen-Katalog) auszuweisen.
Mit dem am 15. Oktober 2026 vom Deutschen Bundestag beschlossenen Gesetz zur Reform der Notfallversorgung sind weitere Änderungen an § 17b Abs. 2a KHG vorgesehen. Zudem soll die spezielle sektorengleiche Vergütung nach § 115f SGB V (Hybrid-DRG) zum 1. Januar 2028 entfallen. Das Gesetzgebungsverfahren ist noch nicht abgeschlossen; die Änderungen stehen unter dem Vorbehalt der weiteren Befassung des Bundesrates. Stand: 17. Oktober 2026.
Inhaltsverzeichnis
Definition
Gemäß § 17b Abs. 2a Satz 1 KHG sind Kurzzeitfallpauschalen Fallpauschalen für stationäre Behandlungsfälle mit einer Behandlungsdauer von bis zu drei Kalendertagen und maximal zwei Übernachtungen. Ihre Bewertungsrelationen werden innerhalb des DRG-Vergütungssystems gesondert kalkuliert.
Herkunft der gesetzlichen Regelung
Die Regelung zu den Kurzzeitfallpauschalen wurde mit dem BStabG neu in § 17b KHG aufgenommen (Art. 4 Nr. 2 Buchst. b BStabG). Gleichzeitig wurde § 17b Abs. 2 Satz 1 KHG ergänzt. Damit gehören die Kurzzeitfallpauschalen zu den Vorgaben, nach denen die Vertragsparteien auf Bundesebene das DRG-Vergütungssystem vereinbaren und jährlich weiterentwickeln. Weitere Regelungen zu den Kurzzeitfallpauschalen hat das BStabG im Krankenhausentgeltgesetz (KHEntgG) getroffen. Sie sind in den folgenden Abschnitten beschrieben.
Kalkulation und Zeitplan
Gemäß § 17b Abs. 2a KHG gilt folgender Ablauf:
- Das Institut für das Entgeltsystem im Krankenhaus (InEK) erarbeitet bis zum 31. März 2027 ein Konzept für geeignete Fallgruppen.
- Auf dieser Grundlage schließen die Vertragsparteien nach § 17b Abs. 2 Satz 1 KHG bis zum 30. April 2027 eine Vereinbarung zur gesonderten Kalkulation von Kurzzeitfallpauschalen.
- Kommt diese Vereinbarung nicht fristgerecht zustande, entscheidet die Schiedsstelle nach § 18a Abs. 6 KHG ohne Antrag bis zum Ablauf des 21. Mai 2027 (§ 17b Abs. 7 KHG).
- Kurzzeitfallpauschalen sind „erstmals im Rahmen der Weiterentwicklung des Vergütungssystems für das Jahr 2028 zu kalkulieren und im Entgeltkatalog für das Jahr 2028 auszuweisen“.
Eine untere Grenzverweildauer ist für Kurzzeitfallpauschalen nicht zu kalkulieren. Werden durch die Kalkulation Anpassungen am Konzept nach § 17b Abs. 3 Satz 4 KHG erforderlich, hat das InEK diese vorzunehmen.
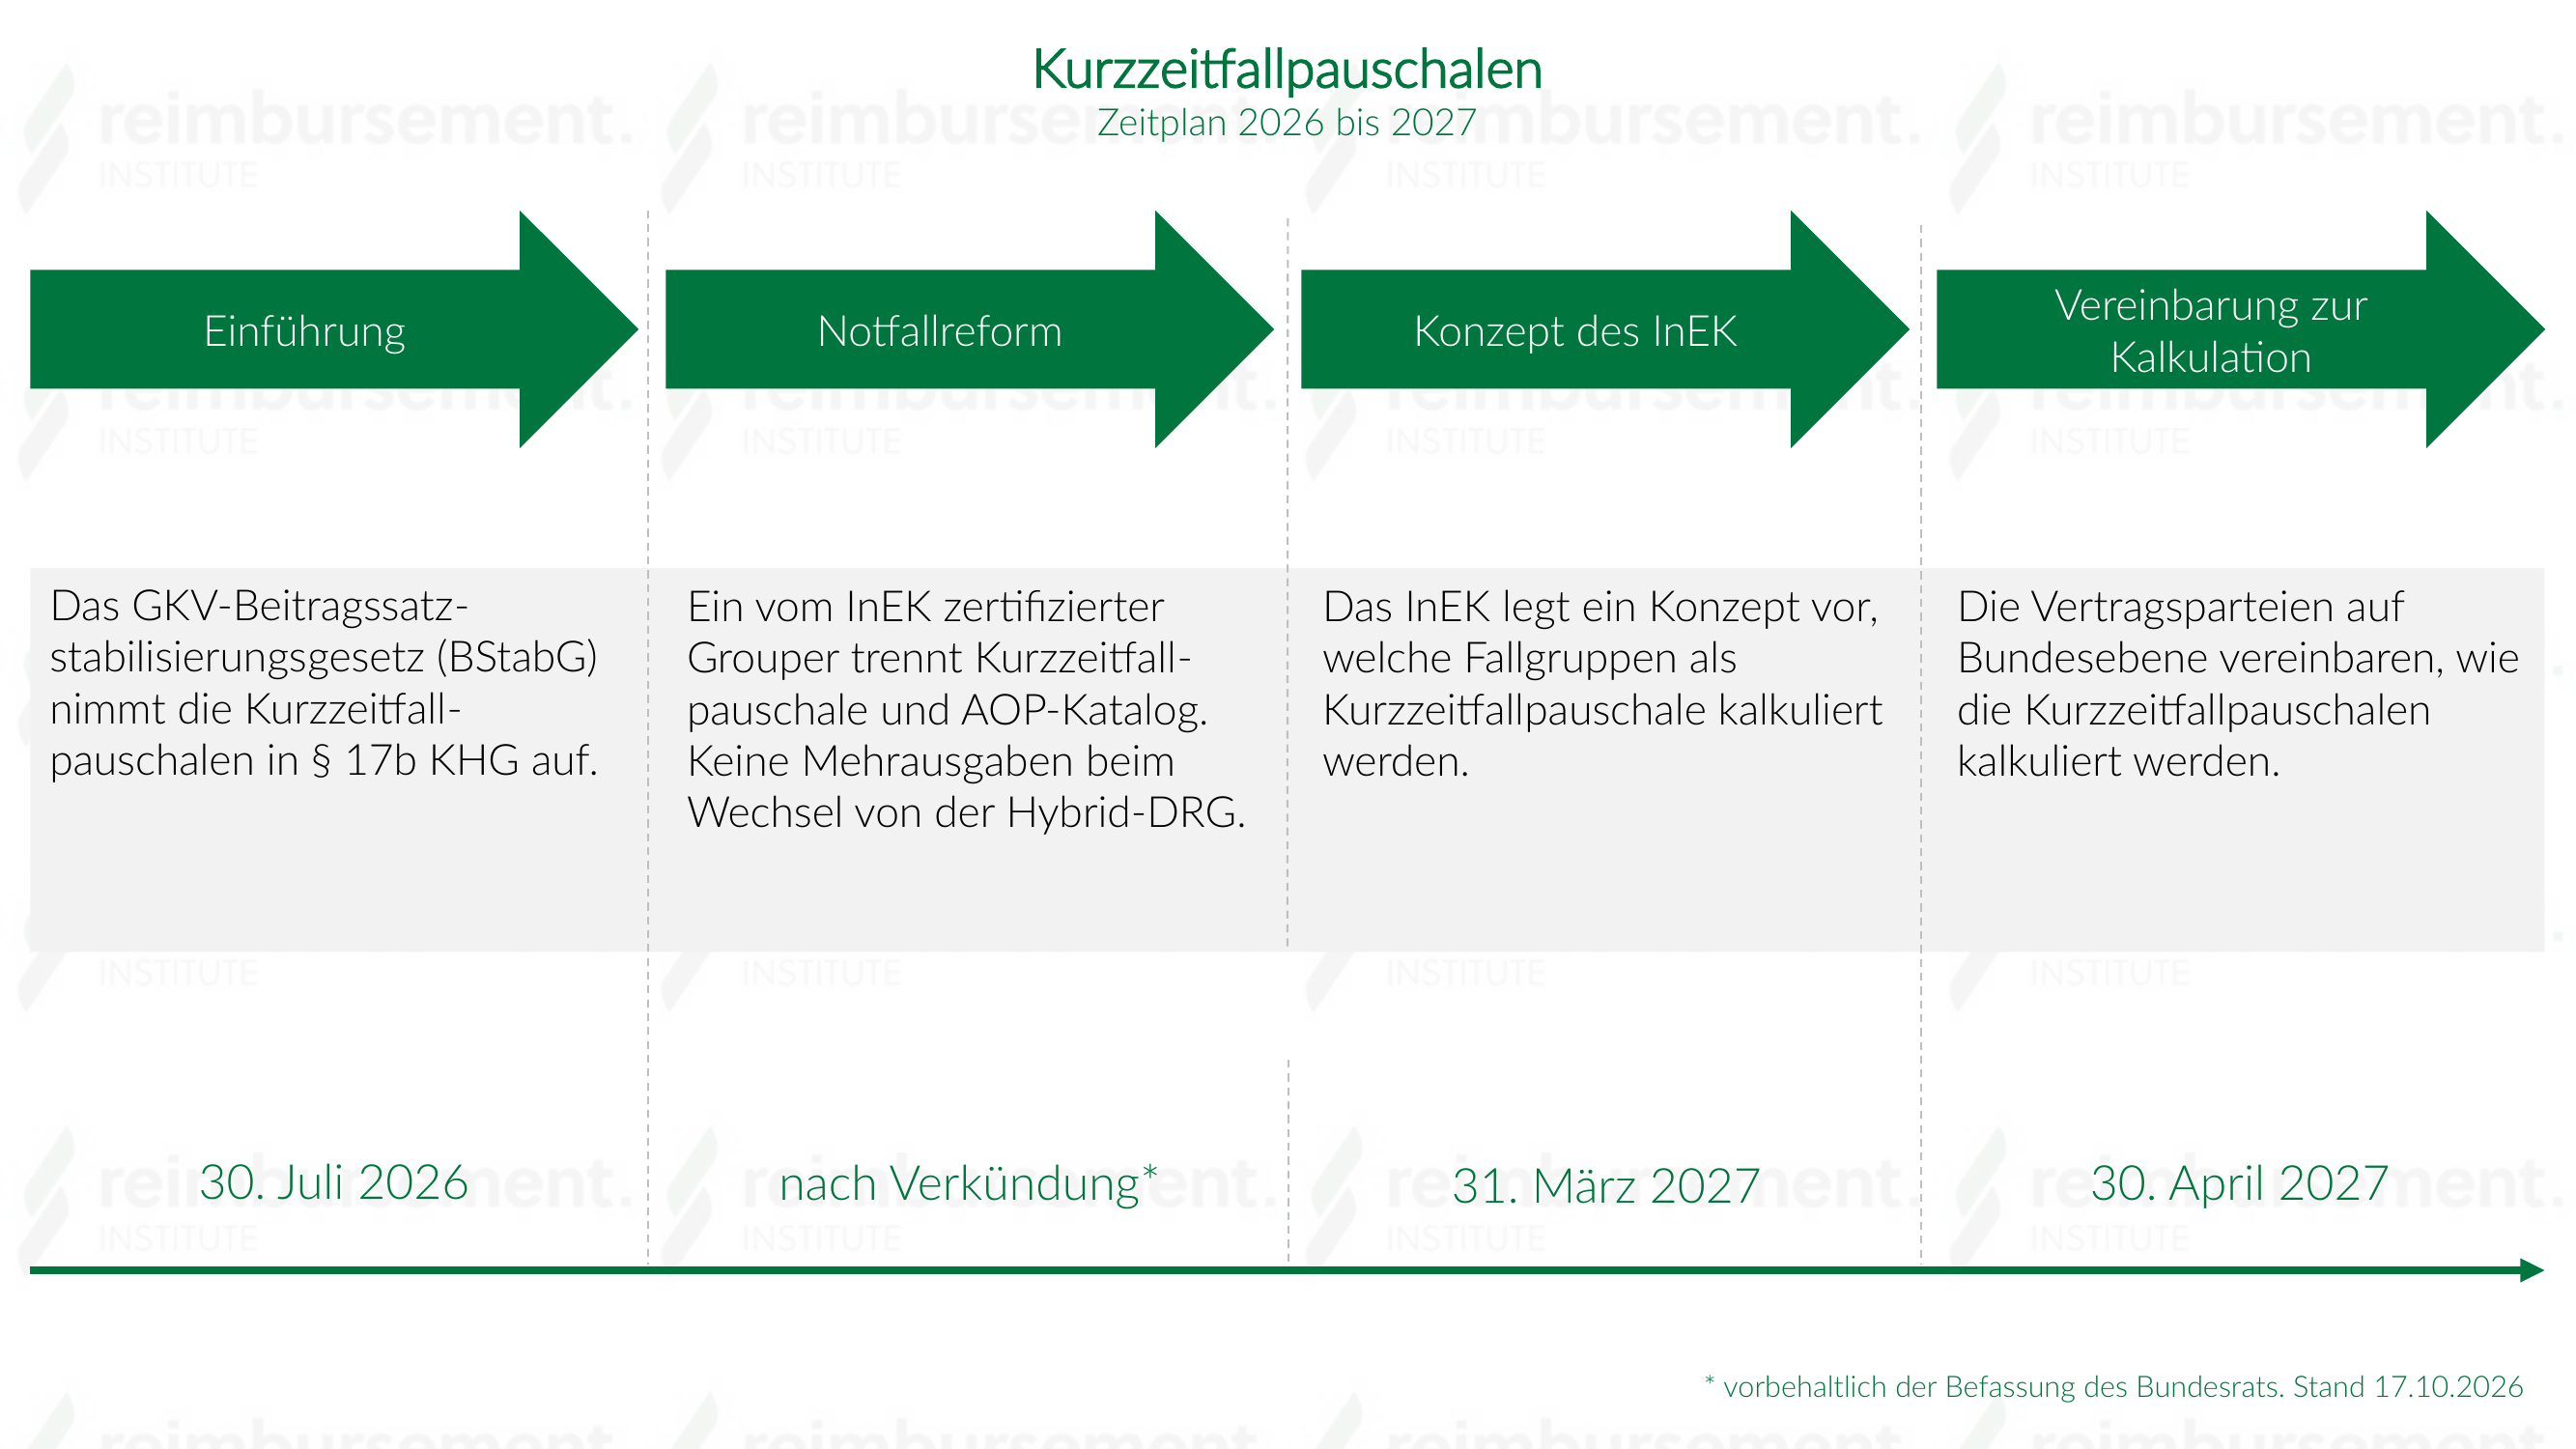
Zeitplan für die Einführung der Kurzzeitfallpauschalen 2026 bis 2027 (Stand: 17.10.2026, Notfallreform vorbehaltlich der Befassung des Bundesrats)
Abrechnung und Vergütung
Behandlungsfälle werden innerhalb der maximalen Behandlungsdauer „unabhängig von der tatsächlichen Behandlungsdauer vergütet“. Übersteigt die tatsächliche Behandlungsdauer die maximale Behandlungsdauer, wird der Fall nicht mit einer Kurzzeitfallpauschale vergütet.
Leistungen, die im Katalog für ambulantes Operieren und stationsersetzende Eingriffe (AOP-Katalog nach § 115b SGB V) stehen, dürfen nicht über eine Kurzzeitfallpauschale abgerechnet werden (§ 8 Abs. 5a KHEntgG). Ausnahmen und Details können die Vertragsparteien auf Bundesebene festlegen.
Weitere Einzelheiten zu den Kurzzeitfallpauschalen legen die Vertragsparteien auf Bundesebene erstmals bis zum 30. September 2027 fest (§ 9 Abs. 1 Nr. 11 KHEntgG). Geregelt werden muss insbesondere:
- Vorgaben, die sicherstellen, dass die Einführung der Kurzzeitfallpauschalen in einzelnen Krankenhäusern nicht zu einer Ausweitung der Fallzahlen bei stationären Behandlungen mit bis zu zwei Übernachtungen führt, und
- die Folgen, wenn ein Krankenhaus entgegen diesen Vorgaben seine Fallzahlen ausweitet.
Weiterentwicklung und Evaluation
Bei der jährlichen Weiterentwicklung des Vergütungssystems stellen die Vertragsparteien sicher, dass Kostensenkungen, die sich bei der Kalkulation zeigen, zu einer Absenkung der Kurzzeitfallpauschalen führen. Im Ergebnis soll auch die Summe aller vereinbarten Kurzzeitfallpauschalen sinken.
Die Vertragsparteien prüfen jährlich, wie viele und welche der mit Kurzzeitfallpauschalen vergüteten Fälle ambulant erbracht werden. Sie prüfen außerdem, ob für diese Fälle eine Überführung in den AOP-Katalog nach § 115b SGB V sachgerecht ist.
Dem Bundesministerium für Gesundheit legen die Vertragsparteien alle zwei Jahre einen gemeinsamen Bericht über die Auswirkungen auf die Versorgung von Patientinnen und Patienten vor, erstmals bis zum 31. Dezember 2030. Die erforderlichen Auswertungen nimmt das InEK vor.
Im Rahmen seiner Analyse nach § 17b Abs. 4c KHG hat das InEK zudem zu prüfen, ob die Einführung von Kurzzeitfallpauschalen Auswirkungen auf die Vorhaltevergütung hat.
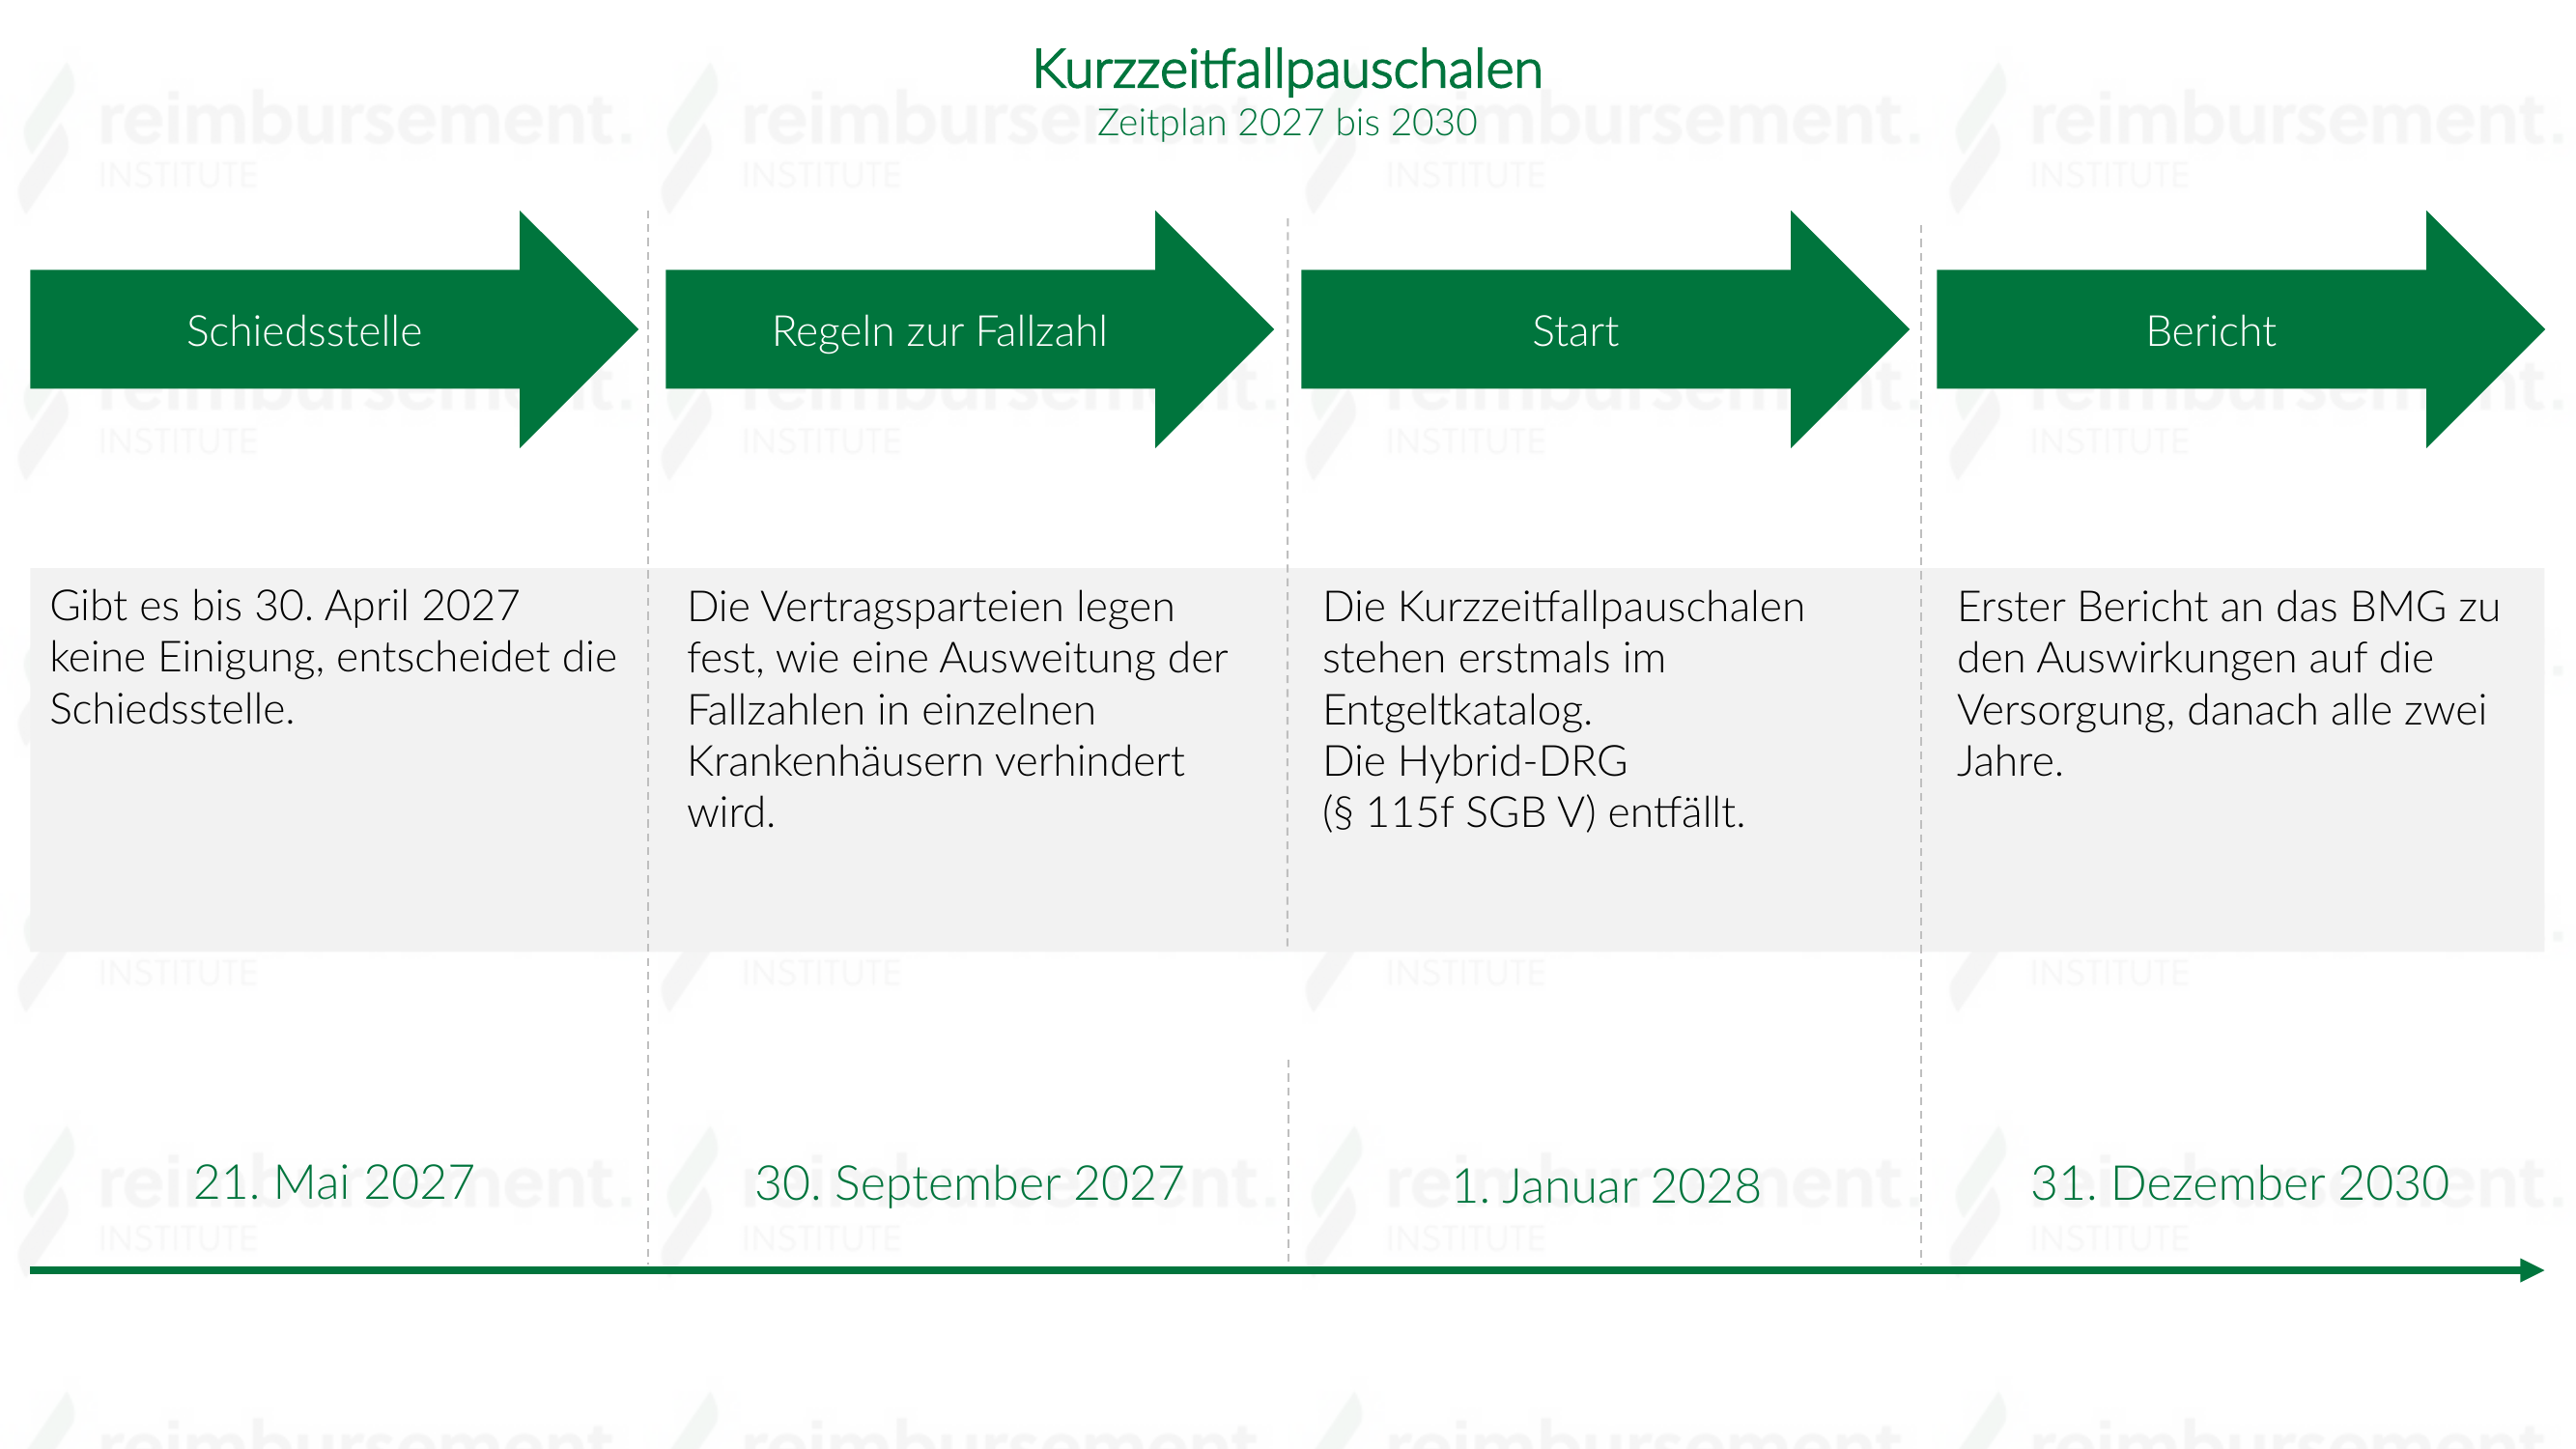
Zeitplan für die Kurzzeitfallpauschalen 2027 bis 2030
Verhältnis zur Hybrid-DRG
Nach dem BStabG sollten die Vertragsparteien prüfen, ob für Fälle mit einer Kurzzeitfallpauschale zusätzlich eine Hybrid-DRG nach § 115f SGB V abgerechnet werden kann (§ 17b Abs. 2a Satz 8 KHG).
Neuerungen durch die Notfallreform (unter Vorbehalt der Abstimmung des Bundesrats)
Die folgenden Änderungen wurden erst über die Beschlussempfehlung des Ausschusses für Gesundheit (BT-Drucksache 21/8629) in das Gesetz zur Reform der Notfallversorgung aufgenommen:
- Streichung der Hybrid-DRG: § 115f SGB V entfällt zum 1. Januar 2028. Zu diesem Zeitpunkt sollen die Kurzzeitfallpauschalen laut Gesetzesbegründung „gezielt die Ambulantisierung bislang stationär erbrachter Behandlungen im Krankenhaus anreizen“.
-
Abgrenzung zum AOP-Katalog: Die bisher vorgesehene Prüfung, ob neben einer Kurzzeitfallpauschale eine Hybrid-DRG abgerechnet werden kann, entfällt. Stattdessen sind vom InEK zertifizierte Datenverarbeitungslösungen (Grouper) zu verwenden, um zu bestimmen, ob eine Leistung über eine Kurzzeitfallpauschale oder nach § 115b SGB V abgerechnet wird (§ 17b Abs. 2a Satz 8 KHG in der vom Bundestag beschlossenen Fassung).
- Keine Mehrausgaben:
Für Leistungen, die im Jahr 2027 über Hybrid-DRG vergütet werden, darf die Vergütung über Kurzzeitfallpauschalen im Jahr 2028 keine Mehrausgaben für die Kostenträger verursachen (§ 17b Abs. 2a Satz 9 KHG in der vom Bundestag beschlossenen Fassung). Liegen die erforderlichen Daten aus dem Jahr 2027 noch nicht vollständig vor, sind sie laut Gesetzesbegründung zu schätzen und später zu korrigieren.